

Analyse von XTB Online Investing von Appwee
Bei einer Geldanlage im gemeinsamen Haushalt geht es nicht nur darum, welche App auf dem Smartphone liegt. Wichtig ist auch, wer Entscheidungen trifft, wie man den Überblick behält und ob Trading überhaupt zum eigenen Umgang mit Geld passt. XTB Online Investing richtet sich an Menschen, die Investments und Sparmöglichkeiten mobil verwalten möchten. Ich finde den Ansatz praktisch, wenn eine Person im Haushalt die Finanzen organisiert und dabei selbstständig und bewusst mit den eigenen Konten umgeht. Als gemeinsames Haushaltskonto oder als Werkzeug, das alle Familienmitglieder gleichermaßen nutzen, würde ich die App dagegen nicht betrachten.
Ein alltagstauglicher Rhythmus statt spontaner Entscheidungen
Im Alltag würde ich die App nicht nebenbei öffnen, sobald gerade eine freie Minute auftaucht. Sinnvoller ist ein fester Zeitpunkt, an dem ich prüfe, ob sich an meinem Plan etwas geändert hat. So bleibt die mobile Verfügbarkeit ein praktischer Zugang und wird nicht zum Anlass, auf jede Kursbewegung zu reagieren. Das ist besonders wichtig, wenn man gemeinsam wirtschaftet: Eine spontane Änderung kann zwar nur das persönliche Konto betreffen, aber trotzdem Auswirkungen auf gemeinsame Ziele haben.
Wer die App ausprobieren möchte, kann sich vor der ersten Transaktion drei Fragen notieren: Wofür ist das Geld gedacht, wann könnte ich es frühestens brauchen, und welche Entwicklung würde mich dazu bringen, meinen Plan neu zu prüfen? Diese kleine Vorbereitung ist hilfreicher als der Versuch, jede Marktnachricht zu verfolgen. Sie macht auch später nachvollziehbarer, ob eine Entscheidung zu einer vorherigen Absicht passt oder eher aus einem kurzfristigen Gefühl entstanden ist.
Ein persönliches Anlagewerkzeug im gemeinsamen Alltag
Wenn eine Person die Geldanlage organisiert
Ein typischer Alltagseinsatz könnte so aussehen: Nach dem Blick auf die monatlichen Ausgaben prüft eine Person, ob ein geplanter Anlagebetrag noch ins Budget passt, und verwaltet ihre Investments anschließend über das Smartphone. Genau bei solchen kurzen, wiederkehrenden Aufgaben kann eine Finanz-App hilfreich sein: Man muss nicht jedes Mal den Computer öffnen, sondern kann Kontostand und Anlageentscheidungen in die eigene Routine einordnen.
Der wichtige Punkt ist die Trennung zwischen gemeinsamem Haushaltsgeld und persönlicher Geldanlage. Wenn Miete, Rücklagen und tägliche Ausgaben aus einem gemeinsamen Budget bezahlt werden, sollte ein Investment nicht nebenbei als harmlose Erweiterung der Haushaltsverwaltung behandelt werden. Ich würde vorher festlegen, welcher Betrag wirklich investierbar ist und wer darüber entscheidet. Die App kann dabei ein persönliches Werkzeug sein; sie ersetzt aber keine Absprache darüber, welche finanziellen Ziele beide Haushaltsmitglieder verfolgen.
XTB Online Investing ist eine kostenlose Finanz-App von XTB S.A. Ihre breite Nutzung zeigt sich in mehr als zehn Millionen Installationen und einer durchschnittlichen Bewertung von 4,5 aus rund 178.000 Bewertungen. Das macht sie zu einer etablierten Option, ist aber kein Beleg dafür, dass jede Anlageentscheidung dort für jeden Menschen passend ist. Entscheidend bleibt, ob man die angebotenen Möglichkeiten versteht und Verluste finanziell tragen könnte.
Einrichtung mit klaren Grenzen
Bei einer Finanz-App sollte man schon vor dem ersten Investment überlegen, wer Zugriff auf das eigene Gerät und die eigenen Kontoinformationen hat. Auf einem gemeinsam verwendeten Smartphone ist es besonders wichtig, die App nicht wie einen neutralen Haushaltsplaner zu behandeln. Ich würde persönliche Zugangsdaten nicht teilen und würde auch nicht davon ausgehen, dass ein gemeinsamer Gerätezugang automatisch eine gute Grundlage für gemeinsame Anlageentscheidungen ist.
Eine sinnvolle Einrichtung beginnt deshalb nicht mit der Frage, wie schnell man handeln kann, sondern mit einer einfachen Abgrenzung: Welche Rücklagen bleiben unangetastet, welcher Betrag ist für langfristige Ziele vorgesehen und welcher Verlust wäre verkraftbar? Diese Überlegung hilft, spontane Entscheidungen von der tatsächlichen Finanzplanung zu trennen. Sie ist auch dann nützlich, wenn nur eine Person die App verwendet, während die finanziellen Folgen den gesamten Haushalt betreffen könnten.
Für Einsteiger ist außerdem wichtig, die Begriffe rund um Investments und Trading auseinanderzuhalten. Langfristiges Anlegen und kurzfristiges Handeln sind nicht dasselbe; sie unterscheiden sich in Ziel, Zeithorizont und Risiko. Eine mobil verfügbare Handelsmöglichkeit kann dazu verleiten, häufiger nach Kursbewegungen zu sehen, als es der eigenen Strategie guttut. Mein praktischer Rat wäre, vorab festzuhalten, warum man eine Position eingeht und unter welchen Bedingungen man sie überprüft, statt jede Benachrichtigung oder Marktschwankung zum Anlass für eine Reaktion zu nehmen.
Absprachen, die außerhalb der App stattfinden
Wenn zwei Erwachsene ihre Finanzen koordinieren, würde ich gemeinsame Ziele zuerst außerhalb der App besprechen: etwa eine Rücklage, größere Anschaffungen oder den Zeitraum, in dem Geld nicht gebraucht wird. Erst danach lässt sich vernünftig entscheiden, ob eine persönliche Anlage zur gemeinsamen Planung passt. So bleibt klar, dass ein Investment kein Ersatz für verfügbares Haushaltsgeld ist und nicht stillschweigend aus einem gemeinsam vorgesehenen Budget finanziert werden sollte.
Ein nützlicher Ablauf ist, geplante Einzahlungen und Anlageziele regelmäßig im Haushaltsgespräch zu prüfen, ohne dabei Kontozugang oder einzelne Entscheidungen automatisch zu teilen. Wer gemeinsam plant, kann beispielsweise vereinbaren, dass Rücklagen zuerst feststehen und nur ein klar abgegrenzter Betrag für langfristige Anlage infrage kommt. Das reduziert Missverständnisse, ohne so zu tun, als könne die App selbst die Kommunikation oder eine Haushaltsvereinbarung übernehmen.
Galerie
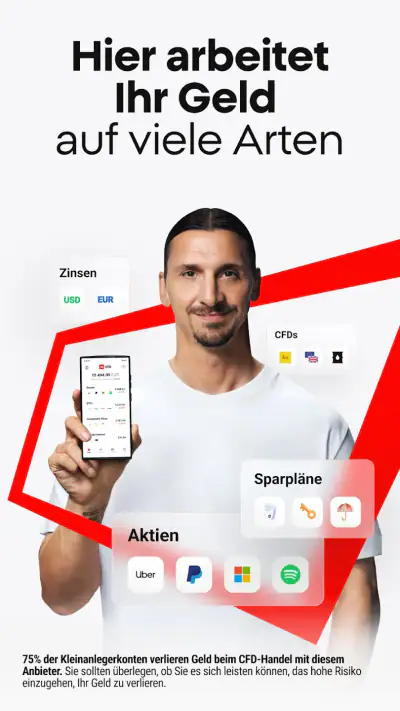
Im Vergleich zu einer einfachen Banking-App liegt der Schwerpunkt hier stärker auf Investments und Trading statt auf alltäglichen Überweisungen und dem Überblick über sämtliche Haushaltsausgaben. Gegenüber einer reinen Spar-App ist das Anlageangebot gedanklich anspruchsvoller: Man muss sich mit Wertschwankungen und eigenen Entscheidungen auseinandersetzen. Wer nur gemeinsame Rechnungen, Budgets oder Sparziele verwalten möchte, fährt mit einem dafür gedachten Haushalts- oder Banking-Werkzeug meist besser und kann XTB davon getrennt halten.
Vertrauen und Alterskontext
Die App ist mit USK ab 0 Jahren eingestuft. Für mich ist das eine Alterskennzeichnung, nicht eine Empfehlung, dass Kinder Investments nutzen oder über Geldanlagen entscheiden sollten. In einem Haushalt mit Kindern würde ich die Erwachsenenverantwortung klar lassen: Finanzielle Entscheidungen gehören zu den Personen, die Konten und Risiken tatsächlich verstehen und tragen können. Ein Smartphone, das Familienmitglieder gemeinsam verwenden, sollte deshalb nicht als Einladung verstanden werden, Konten oder Anlageentscheidungen gemeinsam auszuprobieren.
Vertrauen bedeutet hier vor allem, eigene Entscheidungen nachvollziehen zu können. Die App kommt von XTB S.A. und wird bereits seit dem 17. Dezember 2014 angeboten; die aktuelle Version ist 2.188.0. Für mich sind solche Angaben hilfreicher zur Einordnung des Produkts als ein Versprechen über Anlageerfolg. Eine etablierte App kann die Bedienung erleichtern, aber sie nimmt einem weder die Prüfung des eigenen Risikos noch die Verantwortung für den Umgang mit Geld ab.
Auch die kostenlose Installation sollte man nicht mit einer risikofreien Geldanlage gleichsetzen. Der Download kostet nichts, doch Investments können im Wert schwanken. Ich würde vor jeder Nutzung prüfen, welche Produkte und Bedingungen für die eigene Situation gelten, und nur Geld einsetzen, dessen Verlust nicht die Miete, laufende Rechnungen oder wichtige Rücklagen gefährdet. Wer eine garantierte Entwicklung erwartet oder kurzfristig auf das Geld angewiesen ist, sollte sich nicht von der bequemen Bedienung zu einer Anlage drängen lassen.
Was die Bedienung im Alltag verlangt
Der Nutzen einer mobilen Investment-App hängt stark davon ab, wie diszipliniert man sie verwendet. Für manche ist es praktisch, den eigenen Anlageüberblick neben anderen Aufgaben auf dem Telefon zu haben. Für andere wird genau diese Nähe zum Markt zur Ablenkung: Häufiges Nachsehen kann Unruhe erzeugen und impulsive Änderungen begünstigen. Ich würde deshalb eine feste Routine bevorzugen, etwa zu einem selbst gewählten Zeitpunkt den Stand zu prüfen, statt die App bei jeder freien Minute zu öffnen.
Ein weiterer sinnvoller Schritt ist, vor dem Kauf die eigene Notiz oder Begründung festzuhalten: Welches Ziel verfolge ich, wie lange kann das Geld investiert bleiben, und was würde meine Einschätzung ändern? Das muss nicht kompliziert sein. Schon eine knappe, persönliche Regel kann helfen, später zwischen einer geplanten Entscheidung und einer Reaktion aus Nervosität zu unterscheiden. Gerade bei einer App, die Trading und Investments zusammenführt, ist diese Trennung wichtig.
Die Mindestanforderung für das Betriebssystem ist Version 8.0. Das ist für die grundsätzliche Geräteplanung nützlich, sagt aber nicht, ob ein älteres Smartphone im Alltag noch schnell oder angenehm genug läuft. Bei einer Finanzanwendung würde ich außerdem ein Gerät wählen, das man selbst kontrolliert und dessen Bildschirm nicht ständig von anderen Personen genutzt wird. Das ist eine einfache Grenze für den Alltag, keine Aussage über besondere Familienfunktionen.
Für wen sich XTB eignet – und für wen nicht
Ich halte XTB Online Investing für passend, wenn du dich eigenständig mit Geldanlage befassen möchtest, ein persönliches Finanzkonto verwaltest und bereit bist, dich vor Transaktionen mit Chancen und Risiken auseinanderzusetzen. Wer regelmäßig zwischen langfristigem Anlageziel und kurzfristiger Versuchung unterscheiden kann, dürfte den mobilen Zugang als bequem empfinden. Auch für jemanden, der Investments getrennt von den täglichen Haushaltsausgaben betrachten will, kann diese Aufteilung nützlich sein.
Weniger passend ist die App, wenn du vor allem ein gemeinsames Haushaltsbudget, eine einfache Übersicht über Ausgaben oder eine unkomplizierte Sparroutine ohne Anlageentscheidungen suchst. Dafür sind klassische Banking- und Budget-Apps meist näher am Bedarf. Ebenso würde ich sie nicht empfehlen, wenn du dich durch Kursbewegungen leicht zu spontanen Käufen oder Verkäufen verleiten lässt, oder wenn das investierte Geld bald für feste Ausgaben gebraucht wird. In diesen Situationen ist eine ruhigere, weniger handelsorientierte Lösung oft die bessere Wahl.
Die App wurde in der Kategorie Finanzen veröffentlicht und kostet nichts zum Herunterladen. Die große Verbreitung ist ein Hinweis darauf, dass viele Menschen sie nutzen; sie ist kein Ersatz für einen persönlichen Eignungscheck. Lies dich in die jeweiligen Anlagearten ein, prüfe Bedingungen und Gebühren, bevor du handelst, und entscheide nicht allein aufgrund einer übersichtlichen Oberfläche. Wenn du nicht verstehst, wie ein Produkt funktioniert, ist Abwarten eine vernünftige Entscheidung.
Mein Urteil für den Haushalt
Für mich ist XTB Online Investing am überzeugendsten als persönliches Werkzeug innerhalb einer größeren Finanzplanung: Eine erwachsene Person kann damit Investments und Trading mobil angehen und die eigenen Entscheidungen im Blick behalten. Der Mehrwert entsteht nicht dadurch, dass die ganze Familie dieselbe App verwendet, sondern dadurch, dass eine klare Trennung zwischen Anlagegeld, Rücklagen und gemeinsamem Budget besteht.
Wenn du die App nutzen möchtest, würde ich zuerst eure Haushaltsziele klären, dann einen Betrag bestimmen, den ihr nicht für laufende Ausgaben braucht, und erst danach über Investments nachdenken. Wer eine einfache gemeinsame Spar- oder Ausgabenverwaltung sucht, sollte eher bei einer dafür ausgelegten Lösung bleiben. Wer dagegen bewusst und eigenständig investieren möchte, kann XTB in Betracht ziehen – vorausgesetzt, die Risiken sind verstanden und die Verantwortung bleibt klar bei der Person, die handelt. Die wichtigste Haushaltsregel ist für mich: gemeinsame Ziele besprechen, aber persönliche Anlageentscheidungen nicht mit gemeinsamem Geld oder gemeinsamem Gerätezugang verwechseln.
Ein konkreter Prüfschritt vor der ersten Nutzung
Bevor ich mit einer Investment-App starte, würde ich zuerst klären, ob ich eigentlich investieren oder lediglich Geld für ein nahes Ziel zurücklegen möchte. Für eine geplante Ausgabe, deren Zeitpunkt absehbar ist, zählt Verfügbarkeit meist mehr als die Möglichkeit, an Wertentwicklungen teilzuhaben. Wer dagegen einen längeren Anlagehorizont verfolgt und Schwankungen aushalten kann, kann sich in Ruhe mit den konkreten Produkten beschäftigen. Diese Unterscheidung verhindert, dass die App eine Frage beantwortet, die zuerst im Haushaltsbudget geklärt werden muss.
Auch die Frage, ob XTB statt einer klassischen Bank- oder Budget-App die richtige Wahl ist, hängt weniger von einer einzelnen Funktion als vom Zweck ab. Für Überweisungen, wiederkehrende Rechnungen und gemeinsame Ausgaben ist eine Banking-Lösung meist näher am täglichen Bedarf. Eine reine Spar-App kann geeigneter sein, wenn man vor allem regelmäßig Geld beiseitelegen und dabei möglichst wenig mit Marktschwankungen zu tun haben möchte. XTB passt eher dann, wenn die eigene Absicht tatsächlich Investments oder Trading umfasst und man bereit ist, sich mit den jeweiligen Risiken auseinanderzusetzen.
Mein abschließender Haushaltsrat wäre deshalb, die App erst dann in die eigene Routine aufzunehmen, wenn die Zuständigkeiten und das verfügbare Geld klar sind. Wer Entscheidungen allein trifft, sollte dennoch offen kommunizieren, wenn sie gemeinsame Pläne berühren; wer gemeinsam sparen möchte, sollte nicht automatisch gemeinsame Kontozugänge daraus ableiten. Für selbstständige Anleger kann XTB eine bequeme mobile Möglichkeit sein, während Haushalte, die nur ihre Ausgaben ordnen oder eine sichere Rücklage aufbauen wollen, mit einem schlichteren Werkzeug wahrscheinlich entspannter fahren.
XTB Online Investing Vor- und Nachteile
- Große Auswahl an Aktien und ETFs für unterschiedliche Anlagestrategien.
- Demokonto ermöglicht es
- den Handel zunächst risikofrei auszuprobieren.
- Kurse und Portfolio lassen sich direkt in der App im Blick behalten.
- Übersichtliche Charts und Analysetools unterstützen die eigene Recherche.
- Watchlists helfen dabei
- interessante Wertpapiere schnell wiederzufinden.
- Der Handel mit CFDs ist mit hohem Risiko verbunden und nicht für jeden geeignet.
- Die Vielzahl an Funktionen kann Einsteiger anfangs überfordern.
- Kurse und Anlageprodukte können je nach Markt und Region variieren.
- Für fundierte Entscheidungen sind zusätzliche Kenntnisse und eigene Recherche nötig.
- Bei technischen Problemen kann der Zugriff auf das Depot vorübergehend eingeschränkt sein.
XTB Online Investing Häufig gestellte Fragen
Was ist XTB Online Investing und welche Anlagen kann ich darüber handeln?
XTB Online Investing ist eine Trading- und Investment-App, mit der Sie Ihr Konto verwalten, Märkte beobachten und je nach Verfügbarkeit im jeweiligen Land verschiedene Finanzinstrumente handeln können. Dazu können beispielsweise Aktien, ETFs, Devisen, Indizes und Rohstoffe gehören. Welche Produkte tatsächlich angeboten werden, hängt von Ihrem Wohnsitz, der Kontoeignung und den geltenden Vorschriften ab. Prüfen Sie vor einem Handel stets die Produktinformationen und Gebühren.
Ist die Nutzung von XTB Online Investing kostenlos?
Das Herunterladen der App ist in der Regel kostenlos. Für die Nutzung können jedoch Kosten anfallen, etwa Spreads, Währungsumrechnungsgebühren, Finanzierungskosten bei gehebelten Positionen oder Gebühren für bestimmte Dienstleistungen und Transaktionen. Auch mögliche Bedingungen für provisionsfreie Angebote sollten Sie genau prüfen, denn sie können von Markt, Produkt und Handelsvolumen abhängen. Die aktuellen Entgelte finden Sie in den offiziellen Preis- und Produktinformationen von XTB.
Kann ich mit XTB Online Investing auch als Anfänger investieren?
Die App bietet Funktionen zur Marktbeobachtung und Kontoverwaltung, doch ihre Bedienbarkeit allein macht den Handel nicht risikolos. Anfänger sollten zunächst verstehen, wie die jeweiligen Anlageprodukte funktionieren, insbesondere CFDs und andere gehebelte Produkte, bei denen Verluste schnell entstehen können. Nutzen Sie Lernmaterialien oder ein Demokonto, sofern es verfügbar ist, und investieren Sie nur Geld, dessen Verlust Sie verkraften können. Diese Informationen sind keine persönliche Anlageberatung.
Wie eröffne ich ein Konto und welche Unterlagen benötige ich?
Die Registrierung erfolgt üblicherweise über die App oder die XTB-Website. Im Rahmen der Kontoeröffnung müssen Sie persönliche Angaben machen und Ihre Identität sowie gegebenenfalls Ihren Wohnsitz nachweisen. Dafür kann XTB Dokumente wie einen gültigen Ausweis und einen Adressnachweis verlangen. Je nach Land können zusätzliche Fragen zu Ihrer finanziellen Situation und Handelserfahrung dazugehören. Die Kontoeröffnung und der Zugang zu bestimmten Funktionen stehen unter Prüfung und den geltenden regionalen Anforderungen.
Ist XTB Online Investing sicher und welche Risiken sollte ich beachten?
XTB ist ein regulierter Finanzdienstleister; für die konkrete Aufsicht und den Schutz eines Kontos ist jedoch entscheidend, bei welcher Gesellschaft Sie registriert sind und in welchem Land Sie wohnen. Prüfen Sie die Angaben in den Vertragsunterlagen und verwenden Sie sichere Zugangsdaten sowie verfügbare Sicherheitsfunktionen. Beim Investieren besteht das Risiko, einen Teil oder das gesamte eingesetzte Kapital zu verlieren. Besonders gehebelte Produkte können starke Kursschwankungen und zusätzliche Kosten mit sich bringen.

Herunterladen













